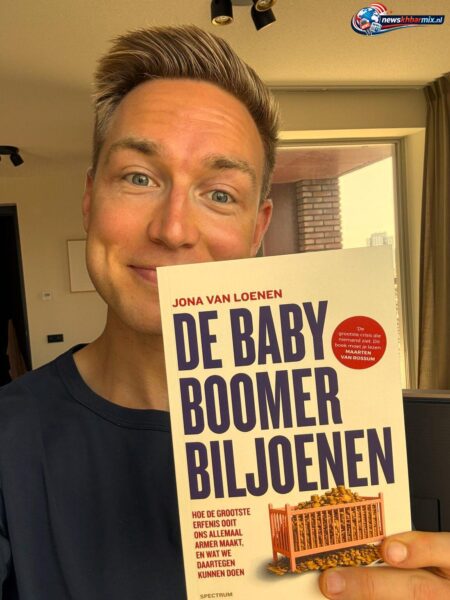
Jona van Loenen boek en onroerendezaakbelasting komen samen in een bredere discussie over de manier waarop Nederland vermogen en woningbezit belast. In zijn boek De babyboomerbiljoenen kijkt econoom Jona van Loenen naar de grote vermogens die de komende jaren van oudere naar jongere generaties kunnen overgaan. Daarbij besteedt hij aandacht aan de stijgende waarde van woningen en aan de vraag of waardestijging van vastgoed anders moet worden belast dan inkomen uit werk.
Wie naar de term onroerendezaakbelasting (OZB) zoekt, moet daarbij een belangrijk onderscheid maken. De OZB is een bestaande gemeentelijke belasting op basis van de WOZ-waarde. Het voorstel van Van Loenen om een deel van de winst bij verkoop van een woning te belasten, is een afzonderlijk idee en geen nieuwe OZB-regel.
Jona van Loenen boek: waar gaat De babyboomerbiljoenen over?
Het boek De babyboomerbiljoenen van Jona van Loenen draait om de omvangrijke vermogensoverdracht die Nederland volgens de auteur te wachten staat.
Een groot deel van het opgebouwde vermogen bevindt zich niet alleen op spaarrekeningen of in beleggingen, maar ook in woningen. Daardoor raakt de discussie over vermogen automatisch aan de huizenmarkt.
Van Loenen stelt vragen over de manier waarop die vermogens worden belast en verdeeld. Zijn ideeën over woningbezit moeten daarom worden gezien als onderdeel van een bredere discussie over het Nederlandse belastingstelsel.
Waarom zijn woningen belangrijk in deze discussie?
Voor veel huishoudens vormt de eigen woning een groot deel van het totale vermogen. Wanneer de waarde van een huis gedurende tientallen jaren stijgt, kan bij verkoop een aanzienlijke overwaarde ontstaan.
Dat zorgt voor een verschil tussen mensen die al lange tijd een woning bezitten en huishoudens die nog op de woningmarkt moeten beginnen.
Volgens Van Loenen is dat verschil relevant voor het debat over vermogen en belasting. Zijn voorstel richt zich daarom niet op de bestaande OZB, maar op de waardestijging die bij verkoop van een woning wordt gerealiseerd.
Jona van Loenen boek en onroerendezaakbelasting: wat is het verschil?
De begrippen worden online regelmatig door elkaar gebruikt, maar het gaat om twee verschillende zaken.
| Begrip | Betekenis |
|---|---|
| OZB | Gemeentelijke belasting voor eigenaren en gebruikers van bepaalde onroerende zaken |
| WOZ-waarde | Door de gemeente vastgestelde waarde van een woning of ander vastgoed |
| Overwaarde | Het verschil tussen de woningwaarde en de hypotheekschuld |
| Woningwinst | Waardestijging die bij verkoop van een woning kan worden gerealiseerd |
| Voorstel Van Loenen | Idee om woningwinst zwaarder te belasten |
De onroerendezaakbelasting wordt dus niet berekend als een percentage van de winst die iemand bij verkoop maakt. De hoogte van de OZB hangt samen met de WOZ-waarde en het gemeentelijke tarief.
Hoe werkt de OZB in Nederland?
De OZB is een gemeentelijke belasting. Gemeenten bepalen jaarlijks hun eigen tarieven. Daardoor kan de belasting voor woningen met dezelfde WOZ-waarde per gemeente verschillen.
- De berekening is in grote lijnen: WOZ-waarde × OZB-tarief = OZB-bedrag
- De WOZ-waarde wordt jaarlijks vastgesteld. Voor de WOZ-beschikking van 2026 geldt bijvoorbeeld de waarde van de woning op 1 januari 2025 als waardepeildatum.
- De WOZ heeft daarnaast gevolgen voor andere onderdelen van het belastingstelsel, waaronder het eigenwoningforfait.
Wat wil Jona van Loenen veranderen?
Van Loenen heeft voorgesteld om 50 procent belasting te heffen op de winst bij de verkoop van een woning. Het gaat daarbij dus niet om een verhoging van het gemeentelijke OZB-tarief.
Zijn gedachte is dat een sterke waardestijging van een woning voor een eigenaar financieel voordeel kan opleveren, terwijl inkomen uit arbeid op een andere manier wordt belast.
Daarmee stelt hij de bredere vraag waarom verschillende vormen van inkomen en vermogensgroei fiscaal zo verschillend worden behandeld.
Belangrijk is dat dit een beleidsvoorstel van Van Loenen is. Het is geen algemene belastingregel die momenteel voor alle Nederlandse woningverkopen geldt.
Wat is het verschil tussen overwaarde en woningwinst?
Deze begrippen lijken op elkaar, maar zijn niet identiek.
Overwaarde ontstaat wanneer de marktwaarde van een woning hoger is dan de resterende hypotheekschuld. Iemand kan bijvoorbeeld een woning hebben die €400.000 waard is met een hypotheek van €250.000. De overwaarde bedraagt dan, los van andere factoren, €150.000.
Woningwinst heeft betrekking op de waardestijging van de woning tussen aankoop en verkoop. De twee begrippen kunnen daardoor in een discussie over belasting door elkaar lopen, terwijl ze fiscaal iets anders kunnen betekenen.
Dat onderscheid is belangrijk wanneer voorstellen voor een nieuwe belasting op vastgoed worden besproken.
Waarom noemt Van Loenen een tarief van 50 procent?
Het genoemde percentage van 50 procent komt voort uit Van Loenens voorstel om de winst bij verkoop van een woning zwaarder te belasten.
Daarmee wil hij volgens zijn uitleg een discussie voeren over de verhouding tussen belasting op arbeid en belasting op vermogensgroei. Het voorstel staat dus los van de vraag hoeveel OZB een huiseigenaar jaarlijks aan zijn gemeente betaalt.
Zou dat hetzelfde zijn als extra OZB?
Nee. Een wijziging van de OZB zou rechtstreeks gevolgen hebben voor de gemeentelijke belastingaanslag. Een belasting op gerealiseerde woningwinst zou juist gekoppeld zijn aan de verkoop en de daarmee behaalde waardestijging.
Het verschil kan eenvoudig worden samengevat:
- OZB: jaarlijkse gemeentelijke belasting.
- WOZ: vastgestelde waarde die onder meer voor de OZB wordt gebruikt.
- Overwaarde: woningwaarde minus hypotheekschuld.
- Woningwinst: gerealiseerde waardestijging bij verkoop.
- 50%-voorstel: idee van Van Loenen voor belasting op woningwinst.
Welke vragen roept een belasting op woningwinst op?
Een dergelijke verandering zou in de praktijk veel details moeten regelen. Alleen een belastingpercentage vaststellen is niet voldoende. Denk bijvoorbeeld aan de volgende situaties:
- Een woning is jarenlang onderhouden.
- De eigenaar heeft een aanbouw laten plaatsen.
- Er is veel geïnvesteerd in verduurzaming.
- De woning is door de markt sterk in waarde gestegen.
- Een eigenaar verhuist noodgedwongen.
- Een woning wordt door erfgenamen verkocht.
Bij een eventuele nieuwe regeling zou moeten worden bepaald hoe dergelijke situaties worden behandeld. Vooral de vraag welke investeringen van de belastbare winst mogen worden afgetrokken, zou belangrijk zijn.
Wat betekent dit voor starters?
De positie van starters vormt een belangrijk onderdeel van het debat over woningvermogen. Een starter beschikt meestal nog niet over de overwaarde van een eerdere woning. Een bestaande eigenaar kan die overwaarde juist meenemen naar een volgende aankoop.
Van Loenen verbindt zijn voorstel daarom aan de bredere discussie over de verdeling van vermogen tussen generaties.
Dat betekent echter niet automatisch dat een belasting op woningwinst de woningmarkt op één bepaalde manier zal beïnvloeden. Daarover bestaan verschillende economische analyses en mogelijke effecten.
Wat verandert er nu voor huiseigenaren?
Voor huiseigenaren verandert door het voorstel van Van Loenen op zichzelf niets aan de huidige OZB. Wie wil weten hoeveel OZB moet worden betaald, moet kijken naar de gemeentelijke aanslag en de WOZ-waarde. De actuele WOZ-gegevens kunnen onder meer via het WOZ-waardeloket worden geraadpleegd.
Ook is het belangrijk om berichten over een mogelijke belasting op woningwinst niet te verwarren met bestaande belastingregels.
Is 50 procent belasting op woningwinst al een wet?
Nee. Het percentage van 50 procent is onderdeel van het voorstel dat Van Loenen naar voren heeft gebracht. Er geldt momenteel geen algemene Nederlandse regel waarbij iedere huiseigenaar bij verkoop automatisch de helft van de gerealiseerde woningwinst afdraagt.
Dat maakt het verschil tussen een voorstel voor belastinghervorming en de huidige belastingwetgeving essentieel.
Wat maakt het boek relevant voor de discussie over vastgoed?
De babyboomerbiljoenen plaatst de woningmarkt binnen een veel groter verhaal over vermogen en de overdracht daarvan tussen generaties. De discussie gaat daardoor niet alleen over huizenprijzen. Ook sparen, beleggen, erfenissen, belasting op arbeid en vermogen spelen een rol.
De woning is in Nederland voor veel huishoudens een belangrijke vermogensbron. Daardoor is het logisch dat vastgoed een prominente plaats inneemt in gesprekken over de toekomstige inrichting van het belastingstelsel.
Jona van Loenen boek: de belangrijkste punten op een rij
Wie alleen de kern van de discussie wil weten, kan het onderwerp als volgt samenvatten:
- De babyboomerbiljoenen is het boek van econoom Jona van Loenen.
- Het boek gaat onder meer over de overdracht van grote vermogens tussen generaties.
- Woningen vormen een belangrijk onderdeel van het Nederlandse huishoudvermogen.
- Van Loenen heeft een belasting van 50 procent op woningwinst voorgesteld.
- Dit voorstel is niet hetzelfde als de bestaande OZB.
- De OZB is een gemeentelijke belasting die samenhangt met de WOZ-waarde.
- De 50 procent is geen algemene belasting die momenteel bij iedere woningverkoop geldt.
Veelgestelde vragen over Jona van Loenen en de OZB
- 1. Wat is het boek van Jona van Loenen? Het boek heet De babyboomerbiljoenen. Van Loenen behandelt daarin onder meer de omvang van het vermogen van oudere generaties en de toekomstige overdracht daarvan.
- 2. Gaat Jona van Loenen over de OZB verhogen? Nee. Zijn voorstel voor een belasting van 50 procent gaat over de winst bij verkoop van een woning. Dat is iets anders dan de gemeentelijke onroerendezaakbelasting.
- 3. Moet ik nu 50 procent belasting betalen over de winst van mijn huis? Nee. Het gaat om een voorstel van Van Loenen en niet om een algemene bestaande belastingregel voor woningverkopen.
- 4. Waarvan wordt de OZB berekend? De OZB voor een woning wordt gebaseerd op de WOZ-waarde en het OZB-tarief dat de gemeente vaststelt. Het tarief kan daarom per gemeente verschillen.