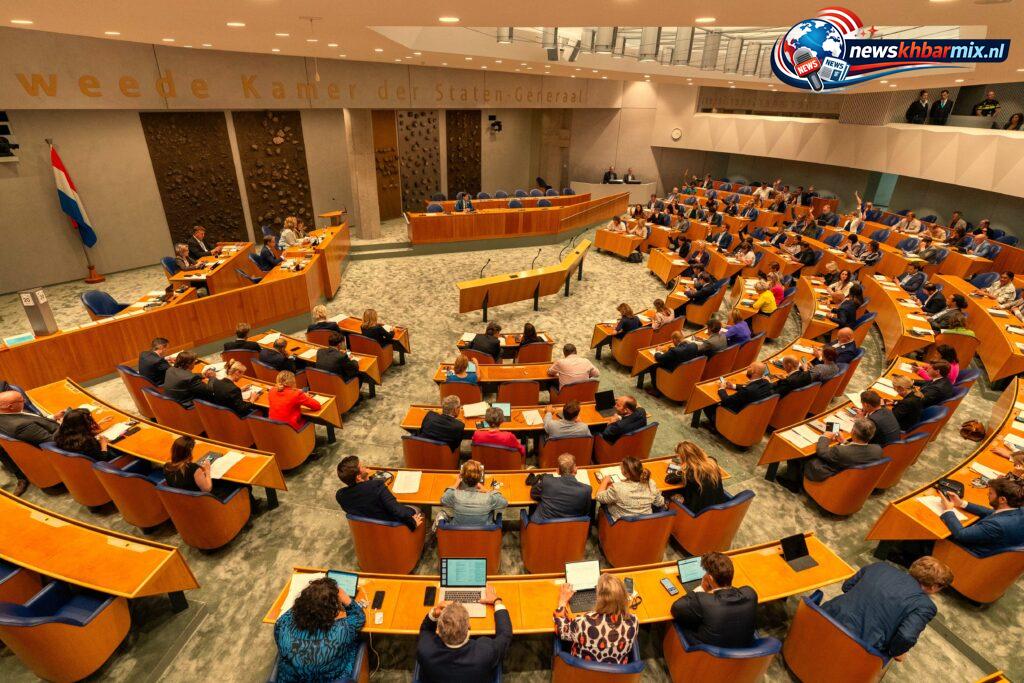
De behandeling van het Belastingplan 2027 bereikt op donderdag 12 november een belangrijk moment. De Tweede Kamer buigt zich over de laatste onderdelen van het belastingpakket en stemt over verschillende wetswijzigingen en amendementen. Daarbij gaat het niet alleen om de plannen van het kabinet, maar ook om voorstellen van Kamerleden die de belastingdruk op arbeid, brandstof, elektriciteit en zorgkosten willen aanpassen, De uitkomst kan gevolgen hebben voor huishoudens, werknemers, automobilisten en ondernemers, De stemming over wetsvoorstel 37.022 staat gepland voor 22.42 uur.
De politieke discussie draait vooral om de vraag hoe de belastingmaatregelen in 2027 moeten worden verdeeld. Moet werken financieel aantrekkelijker worden? Is extra steun voor automobilisten nodig? En hoeveel ruimte is er om de belastingdruk voor huishoudens te verlagen zonder dat de overheidsbegroting uit balans raakt?
Hieronder lees je welke wijzigingen de afgelopen dagen zijn voorgesteld, waarover de Kamer zich moet uitspreken en welke stappen na de stemming volgen.
Waarom is 12 november een belangrijke dag voor het Belastingplan 2027?
Het belastingpakket is sinds Prinsjesdag meerdere keren aangepast. Na de eerste behandeling in de Tweede Kamer heeft het kabinet verschillende wijzigingen aangebracht. Ook Kamerleden hebben nieuwe voorstellen ingediend om onderdelen van de plannen te veranderen.
De vierde nota van wijziging werd op 10 november gepubliceerd. Op 11 november volgden opnieuw verschillende amendementen, onder meer over de belasting op arbeid, brandstofaccijnzen, elektriciteit en zorgkosten. De behandeling op 12 november is daarmee belangrijk omdat de Kamer zich moet uitspreken over een pakket dat inmiddels op meerdere punten is gewijzigd.
Welke nieuwe amendementen liggen er op tafel?
Een amendement is een voorstel van een Kamerlid om de tekst van een wetsvoorstel te veranderen. Als voldoende Kamerleden ermee instemmen, kan het onderdeel worden van de aangepaste wet. Rond het Belastingplan 2027 zijn verschillende amendementen ingediend die voor burgers en bedrijven interessant kunnen zijn.
- 1. Minder belasting op arbeid
Een voorstel van de Kamerleden Grinwis en Van Brenk richt zich op het verlagen van de belasting op arbeid. Het doel is om werken financieel aantrekkelijker te maken en ervoor te zorgen dat werknemers meer overhouden van hun inkomen.
Vooral mensen die afhankelijk zijn van loon uit werk volgen deze discussie met belangstelling. Een eventuele verlaging kan invloed hebben op de belastingdruk en de koopkracht.
- 2. Extra verlaging van brandstofaccijnzen
Ook de accijnzen op benzine, diesel en LPG staan opnieuw ter discussie. Het Kamerlid Vermeer heeft op 11 november een amendement ingediend om de accijnstarieven verder te verlagen.
Dit voorstel gaat verder dan alleen het verlengen van de bestaande accijnskorting. Het richt zich op een aanvullende verlaging, waardoor automobilisten mogelijk minder belasting op brandstof betalen. Of deze wijziging daadwerkelijk doorgaat, hangt af van de stemming.
- 3. Lagere elektriciteitsbelasting voor bedrijven
Een ander amendement van Van den Berg en Hoogeveen heeft betrekking op de vierde en vijfde schijf van de elektriciteitsbelasting. Het voorstel richt zich op een verlaging van deze tarieven voor 2027.
Voor bedrijven met een hoog elektriciteitsverbruik kan dit financieel relevant zijn. De uiteindelijke gevolgen zijn afhankelijk van de goedgekeurde tarieven en het energieverbruik van de onderneming.
- 4. Aftrek van specifieke zorgkosten
Ook de fiscale behandeling van zorgkosten heeft tot discussie geleid. Het Kamerlid Jimmy Dijk heeft een amendement ingediend om de voorgestelde wijzigingen in de aftrek van specifieke zorgkosten terug te draaien.
- 5. Hogere arbeidskorting
Markuszower heeft een amendement ingediend dat gericht is op een verhoging van de arbeidskorting. De arbeidskorting is een belastingkorting voor mensen die werken. Een hogere korting kan ervoor zorgen dat werknemers minder inkomstenbelasting betalen. De precieze financiële gevolgen hangen af van het inkomen en de uiteindelijke vormgeving van de regeling.
Welke andere onderwerpen spelen tijdens de parlementaire behandeling?
Naast de afzonderlijke amendementen zijn er verschillende politieke discussies die invloed kunnen hebben op de verdere ontwikkeling van het belastingstelsel.
- Box 3 en belasting op vermogen
De belasting op vermogen blijft een gevoelig onderwerp in de Nederlandse politiek. Kamerleden hebben aandacht gevraagd voor de toekomstige vermogenswinstbelasting en de manier waarop inkomsten uit bijvoorbeeld vastgoed moeten worden berekend.
Ook is er discussie over de aftrek van kosten bij de berekening van het werkelijke rendement op onroerende zaken in box 3. De verdere hervorming van deze belasting is niet uitsluitend afhankelijk van het huidige Belastingplan. Er liggen ook afzonderlijke voorstellen en vervolgstappen op tafel.
- Belasting op overwinsten van energiebedrijven
Een ander onderwerp is de mogelijke belasting van extra winsten bij olie- en gasbedrijven. Kamerleden Teunissen en Jimmy Dijk hebben voorgesteld om de mogelijkheden hiervoor in kaart te brengen.
De discussie hangt samen met de hoge energie- en brandstofkosten waarmee consumenten en bedrijven te maken hebben gehad. Het voorstel betekent niet automatisch dat er al een nieuwe belasting op deze winsten komt. Daarvoor zijn verdere politieke en wettelijke stappen nodig.
- Btw op sierteeltproducten
Ook de geplande verhoging van het verlaagde btw-tarief op sierteeltproducten heeft tot vragen geleid. Kamerleden Keijzer en Vermeer hebben een motie ingediend om in 2028 volledig af te zien van deze verhoging.
De discussie is relevant voor de bloemen- en plantensector, maar ook voor consumenten die regelmatig bloemen en planten kopen. Een motie is overigens een politieke uitspraak of opdracht aan het kabinet en niet automatisch een wijziging van de belastingwet.
- Wie een compleet overzicht wil van de fiscale veranderingen die in 2027 gevolgen kunnen hebben voor huishoudens, werknemers en ondernemers, leest ook ons uitgebreide artikel over het Belastingplan 2027 en de belangrijkste belastingveranderingen.
Wat gebeurt er als de Tweede Kamer voor de amendementen stemt?
Wanneer een amendement wordt aangenomen, verandert de tekst van het wetsvoorstel overeenkomstig dat amendement. Dat betekent echter niet dat de maatregel meteen voor iedereen geldt. Na de behandeling in de Tweede Kamer moet het wetsvoorstel nog naar de Eerste Kamer. Deze Kamer beoordeelt het voorstel en kan het uiteindelijk aannemen of verwerpen.
Voor burgers en ondernemers is het daarom belangrijk om niet alleen naar de uitslag van één amendement te kijken, maar ook naar de uiteindelijke behandeling van het volledige wetsvoorstel.
Wanneer gaat het Belastingplan 2027 naar de Eerste Kamer?
Na afronding van de behandeling in de Tweede Kamer wordt het belastingpakket doorgestuurd naar de Eerste Kamer. De meeste maatregelen zijn bedoeld om vanaf 1 januari 2027 in werking te treden. Daarvoor moeten de wetsvoorstellen tijdig door beide Kamers worden goedgekeurd. Het parlementaire traject bestaat dus uit meerdere stappen:
- De Tweede Kamer behandelt de wetsvoorstellen en amendementen.
- De Kamer stemt over de voorgestelde wijzigingen.
- De Eerste Kamer beoordeelt de aangenomen wetsvoorstellen.
- Na goedkeuring en formele bekendmaking kunnen de nieuwe regels in werking treden.
De definitieve belastingregels voor 2027 staan dus pas vast wanneer het volledige wetgevingstraject is afgerond.
Wat moeten Nederlanders de komende dagen in de gaten houden?
Voor huishoudens en bedrijven zijn vooral de volgende onderwerpen belangrijk:
- De uitkomst van de voorstellen over belasting op arbeid.
- Een mogelijke extra verlaging van de brandstofaccijnzen.
- De tarieven voor elektriciteit voor bedrijven.
- De fiscale aftrek van specifieke zorgkosten.
- De hoogte van de arbeidskorting.
- De verdere plannen voor box 3.
Deze onderwerpen kunnen op verschillende manieren invloed hebben op de financiële situatie van Nederlanders. Het is daarom verstandig om de definitieve besluiten af te wachten voordat je financiële keuzes baseert op de aangekondigde wijzigingen.
Conclusie: Belastingplan 2027 staat voor belangrijke parlementaire keuzes
De behandeling van het Belastingplan 2027 laat zien dat er binnen de Tweede Kamer nog veel discussie bestaat over de verdeling van de belastingdruk. De voorstellen over arbeid, brandstof, elektriciteit en zorgkosten kunnen voor verschillende groepen Nederlanders belangrijk zijn. Ook de discussies over vermogen, energiebedrijven en de btw op sierteeltproducten laten zien dat het belastingbeleid voor 2027 nog volop in ontwikkeling is.
De stemming op 12 november is een belangrijke stap, maar vormt niet het einde van het wetgevingstraject. Na de Tweede Kamer moet ook de Eerste Kamer zich over de voorstellen uitspreken. De komende parlementaire besluiten bepalen welke wijzigingen uiteindelijk vanaf 2027 in Nederland gaan gelden.
Veelgestelde vragen
- 1. Wanneer stemt de Tweede Kamer over het Belastingplan 2027? De stemming over wetsvoorstel 37.022 staat op donderdag 12 november 2026 gepland om 22.42 uur. De officiële agenda vermeldt dit als het geplande stemmingsmoment.
- 2. Welke amendementen zijn ingediend voor het Belastingplan 2027? Er zijn onder meer voorstellen ingediend over een lagere belasting op arbeid, extra verlaging van brandstofaccijnzen, lagere elektriciteitsbelasting voor bepaalde verbruiksschijven, de aftrek van zorgkosten en een hogere arbeidskorting.
- 3. Is het Belastingplan 2027 al definitief? Nee. Ook wanneer de Tweede Kamer instemt, moet het wetsvoorstel nog door de Eerste Kamer worden behandeld. Pas na afronding van het wetgevingstraject staan de definitieve regels vast.
- 4. Wanneer gaan de nieuwe belastingregels in? De meeste maatregelen zijn bedoeld om op 1 januari 2027 in te gaan. Voor sommige onderdelen kunnen afwijkende ingangsdata gelden.


